
Novice
Trgi na prelomnici: od AI evforije do realnih sredstev
Ta teden finančni trgi pošiljajo precej mešane, a zelo pomembne signale. Ameriška inflacija ostaja nad ravnmi, ki bi Fedu omogočale povsem sproščeno denarno politiko, medtem ko trg dela kaže vse več znakov ohlajanja. Število prostih delovnih mest se zmanjšuje, pritisk pa se krepi tudi na trgu bolj tveganih podjetniških obveznic, kjer so zahtevani donosi ponovno občutno višji.
Na drugi strani donosnosti ameriških državnih obveznic ostajajo na zelo visokih ravneh, delniški trgi pa se kljub dražjemu denarju še vedno držijo blizu rekordov. Prav ta razkorak je zanimiv, saj pomeni, da so vrednotenja finančnih sredstev vse bolj občutljiva na spremembe likvidnosti, obrestnih mer in volatilnosti. Pri nekaterih sistematičnih strategijah je izpostavljenost delnicam že skoraj rekordna, zato bi lahko večji premik volatilnosti sprožil tudi izrazitejše kapitalske tokove.
Posebej zanimiva ostaja odpornost zlata. Kljub visokim donosnostim obveznic se drži na zelo visokih ravneh, kar kaže, da danes nanj vpliva več dejavnikov kot zgolj realne obrestne mere in ameriški dolar. Pomembno vlogo imajo diverzifikacija rezerv centralnih bank, geopolitična negotovost ter močno fizično povpraševanje iz Azije. Kitajska je samo v prvih osmih mesecih letos uvozila že več kot 1.000 ton zlata.
Pri surovinah ostaja pomembna tudi energija, saj se lahko napetosti pri dizlu in drugih derivatih hitro prenesejo v transportne stroške, proizvodnjo in ponovno v inflacijo. Pri kriptu pa se še naprej lepo vidi povezava med likvidnostjo, ETF-prilivi in cenami.
V ospredju zato ostaja povezava med dolgom, obrestnimi merami, likvidnostjo, vrednotenji finančnih sredstev in realnimi sredstvi. V okolju, kjer je denar bistveno dražji kot v preteklem desetletju, postajata dobra struktura premoženja in dovolj likvidnosti še pomembnejša.
Globalni stroški zadolževanja rastejo na ravni, ki jih nismo videli desetletja
Donosnosti državnih obveznic rastejo skoraj po vsem svetu. Ameriška 10-letna donosnost je dosegla 5,34 %, največ po letu 2002, britanska 30-letna je presegla 6 %, podobno pa večdesetletne vrhove beležijo tudi Japonska, Francija in Nemčija. To je pomembno predvsem zato, ker se dražje financiranje dogaja v času že zelo visokih ravni javnega dolga: višji stroški obresti pritiskajo na državne proračune, podjetja in gospodinjstva ter lahko postopoma vplivajo tudi na vrednotenja finančnih sredstev in gospodarsko rast.
🚨 Global debt now exceeds $365 trillion.
— Bull Theory (@BullTheoryio) October 1, 2026
That's roughly 310% of global GDP, an ALL TIME RECORD.
Now the cost of servicing that debt is exploding everywhere at the same time.
US 5-year Treasury: 5.136%, highest since 2007 (19 year high)
US 10-year Treasury: 5.340%, highest… pic.twitter.com/5EHqce5nRU
Ameriška gospodinjstva varčujejo najmanj po letu 2021
Stopnja osebnega varčevanja v ZDA je avgusta padla za 0,5 odstotne točke na 4,1 %, kar je najnižja raven po novembru 2021. Od januarja 2025 se je znižala že za 1,6 odstotne točke, petletno povprečje pa je padlo na 5,4 %, najnižje v 14 letih. Če izvzamemo padec leta 2022, ko je visoka inflacija močno pritiskala na kupno moč gospodinjstev, je današnja stopnja varčevanja najnižja po letu 2008. Podatek kaže, da gospodinjstva ob še vedno povišanih cenah vse večji del dohodka namenjajo tekoči potrošnji, zato ostaja pomembno vprašanje, koliko časa lahko potrošnja ostane tako odporna.
BREAKING: The US personal savings rate fell -0.5 percentage points in August, to 4.1%, the lowest level since November 2021.
— The Kobeissi Letter (@KobeissiLetter) October 2, 2026
Since January 2025, this figure has declined -1.6 percentage points.
Excluding the 2022 drop, when elevated inflation eroded purchasing power and forced… pic.twitter.com/ilD5FTafrw
Nakup prvega doma se v ZDA vse bolj odmika v poznejša leta
Mediana starosti ameriškega kupca stanovanja ali hiše je po podatkih NAR leta 2025 dosegla 59 let, medtem ko je bila leta 1985 le 33 let. Premik zelo nazorno kaže, kako močno so se v zadnjih desetletjih spremenili pogoji za vstop na nepremičninski trg. Višje cene nepremičnin, dražje financiranje in potreba po več lastnega kapitala pomenijo, da je nakup doma za mlajše generacije vse težje dosegljiv.
🇺🇸 The average American homebuyer is 59 years old. In 1985 it was 33. pic.twitter.com/18mSKcuetR
— Rand Group (@randgroup) September 27, 2026
"Neameriški" vlagatelji imajo rekordno veliko ameriških delnic
Vrednost ameriških delnic v lasti tujih vlagateljev je julija dosegla približno 24,3 bilijona USD, kar je ena najvišjih ravni doslej. Od začetka leta so se te naložbe povečale za okoli 2,2 bilijona USD, od medvedjega trga leta 2022 pa za več kot 12 bilijonov USD. Po podatkih na grafu ameriške delnice danes predstavljajo približno 60 % ameriških finančnih sredstev v lasti tujih vlagateljev, kar kaže na izjemno močno koncentracijo kapitala v ameriškem delniškem trgu. Prav zato bodo spremembe v dolarju, donosnostih obveznic in globalni likvidnosti pomembne tudi za prihodnje kapitalske tokove.
Non-US investors own more US stocks than ever:
— The Kobeissi Letter (@KobeissiLetter) September 27, 2026
Investors from outside the US held $24.32 trillion of US equities in July, the 3rd-largest amount in history.
Year-to-date, foreign holdings of US equities have surged +$2.22 trillion, or +10%.
Since the 2022 bear market, this… pic.twitter.com/0j84nUWhnD
Surovinska inflacija se ponovno močno krepi
Bloomberg Commodity Index je po podatkih na grafu medletno višji za približno 37,3 %, kar je eden najmočnejših 12-mesečnih skokov po energetski krizi leta 2022. Indeks vključuje širok nabor surovin iz energetike, kovin in kmetijstva, zato takšna rast kaže, da cenovni pritiski niso omejeni le na eno področje. Če se ta trend nadaljuje, lahko dražje surovine ponovno povečajo stroške proizvodnje, transporta in hrane ter otežijo nadaljnje umirjanje inflacije.
Commodity prices are skyrocketing:
— The Kobeissi Letter (@KobeissiLetter) September 30, 2026
The Bloomberg Commodity Index is up +37.3% YoY, near its largest 12-month increase since the 2022 energy crisis.
This index covers 25 exchange-traded futures contracts across energy, metals, and agriculture.
This is an even bigger YoY… pic.twitter.com/G6p9bAiu4M
Papirni trg je večkrat večji od fizične ponudbe
Spodnji prikaz ocenjuje, da je obseg »papirnega« trgovanja večkratnik fizičnega trga: približno 50 : 1 pri nafti, 100 : 1 pri zlatu in 358 : 1 pri srebru. Takšna razmerja lepo pokažejo, kako velik vpliv imajo terminske pogodbe, izvedeni finančni instrumenti in druga finančna izpostavljenost na oblikovanje cen surovin. Prav zato so lahko kratkoročni premiki cen precej večji, kot bi pričakovali samo na podlagi sprememb fizične ponudbe in povpraševanja.
Paper markets dwarf physical supply.
— Lukas Ekwueme (@ekwufinance) September 27, 2026
- Oil: 50:1
- Gold: 100:1
- Silver: 358:1
By flooding the market with paper contracts, you can trigger huge price swings... especially during thinly traded hours. pic.twitter.com/A7nIptwNpA
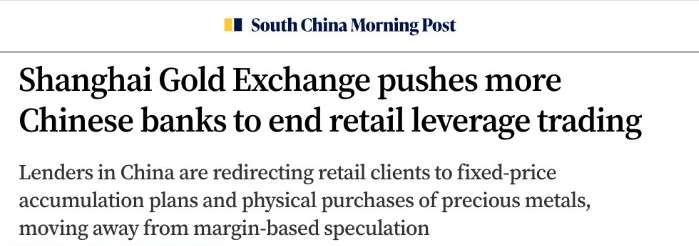
Kitajska omejuje trgovanje z vzvodom pri zlatu in usmerja vlagatelje v fizične nakupe
Šanghajska borza zlata spodbuja kitajske banke, naj za male vlagatelje opustijo produkte z vzvodom in jih preusmerijo v fizično zlato ter varčevalne načrte brez izposojenih sredstev. Takšen premik zmanjšuje špekulativno trgovanje in hkrati podpira bolj dolgoročno, neposredno povpraševanje po plemenitih kovinah. Za trg je to pomembno, ker lahko dodatno okrepi že tako izrazito fizično povpraševanje iz Kitajske.
AI postaja največji infrastrukturni investicijski cikel v ameriški zgodovini
Po oceni na grafu bi lahko vlaganja v infrastrukturo umetne inteligence med letoma 2025 in 2032 v povprečju dosegala okoli 3,63 % ameriškega BDP letno. To bi bilo precej več od zgodovinskih infrastrukturnih ciklov, kot so železnice, avtoceste ali telekomunikacijska in optična omrežja. Obseg vlaganj v podatkovne centre, energijo in računalniško infrastrukturo je zato izjemen, vendar odpira tudi vprašanje donosnosti: če prihodki in produktivnost ne bodo sledili tako velikim kapitalskim vložkom, lahko današnji investicijski razcvet postane pomembno tveganje za podjetja in finančne trge.
The AI buildout is becoming the largest infrastructure boom in US history:
— Global Markets Investor (@GlobalMktObserv) September 29, 2026
AI infrastructure spending is projected to average 3.63% of US GDP annually from 2025 to 2032, far exceeding the investment intensity of previous major infrastructure booms.
By comparison, railroads… pic.twitter.com/rJu6SMLWQT
Bitcoin znova kaže podoben vzorec oblikovanja dna kot v preteklih ciklih
Graf primerja gibanje Bitcoina okoli pomembnih cikličnih dnov v letih 2014, 2018, 2022 in 2026. V vseh primerih je po močnem padcu sledilo daljše obdobje oblikovanja dna, nato pa postopno okrevanje in vračanje cene nad pomembna drseča povprečja ter kratkoročno stroškovno osnovo vlagateljev. Tudi trenutni vzorec v letu 2026 kaže nekatere podobnosti s prejšnjimi cikli, vendar ostaja pomembno, da zgodovinski vzorci niso zagotovilo za enak nadaljnji razvoj.
$BTC | Connect the dots
— Rand Group (@randgroup) September 27, 2026
Source: @therationalroot pic.twitter.com/tN4AQcWLTY
Trgi trenutno dajejo precej nasprotujoče si signale. Na eni strani imamo rekordno denarno maso, visoke cene delnic in izjemen investicijski cikel okoli umetne inteligence. Na drugi strani rastejo donosnosti obveznic, krepi se pritisk na gospodinjstva, surovine znova pridobivajo moč, zlato ostaja visoko, koncentracija na delniških trgih pa je vse večja.
Prav zato se mi zdi danes pomembneje kot ugibati, kateri trg bo naslednji teden višje, razumeti širšo sliko: kam teče likvidnost, kje se kopiči tveganje in kateri deli premoženja lahko v različnih scenarijih ohranjajo svojo vlogo.
V takšnem okolju postajajo še pomembnejši likvidnost, razpršitev, realna sredstva in dobra struktura premoženja. Ne gre za iskanje ene same “prave” naložbe, ampak za pripravo portfelja na okolje, ki je bistveno drugačno od obdobja poceni denarja.
Pomembno obvestilo
Vse informacije, komentarji, analize, grafi in prikazi v tej vsebini predstavljajo osebna mnenja avtorja oziroma splošne informativne vsebine. Niso prilagojeni posameznemu uporabniku, njegovim ciljem, finančnemu položaju ali naložbenemu profilu. Vsebina ne predstavlja investicijskega svetovanja, osebnega investicijskega priporočila, upravljanja premoženja ali poziva k nakupu oziroma prodaji finančnih instrumentov v smislu ZTFI-1, MiFID II ali druge veljavne zakonodaje. Naložbe vključujejo tveganje izgube kapitala. Pretekla uspešnost ne zagotavlja prihodnjih rezultatov. Vsak uporabnik sprejema svoje odločitve samostojno in na lastno odgovornost.
Želite več podobnih vsebin?
Spremljajte aktualne novice, analize, komentarje in finančne vpoglede s področja gospodarstva, finančnih trgov, plemenitih kovin in zaščite premoženja.