
Novice
Od dražje energije do višjih cen hrane
Inflacija se vrača: energija, obrestne mere znova v ospredju
V zadnjih dneh smo dobili več pomembnih informacij, ki precej dobro kažejo, kako hitro se finančno okolje ponovno spreminja.
Na eni strani imamo višje cene energije in prve znake novih inflacijskih pritiskov. Na drugi strani centralne banke ponovno zvišujejo obrestne mere. Hkrati se povečuje vprašanje financiranja rekordnih državnih dolgov, medtem ko Azija še naprej povečuje zanimanje za zlato.
Na prvi pogled gre za različne zgodbe, a v resnici pa so precej tesno povezane.
Fed po več kot treh letih ponovno zvišal obrestne mere
Ameriška centralna banka je 16. septembra prvič po letu 2023 ponovno zvišala ključno obrestno mero. Fed je obrestno mero zvišal za 25 bazičnih točk na razpon 3,75–4,00 %, odločitev pa je bila sprejeta soglasno.
Fed ob tem ocenjuje, da gospodarska aktivnost še vedno raste solidno, inflacija pa ostaja previsoka. Predsednik Feda Kevin Warsh je poudaril, da finančnih pogojev težko označi za restriktivne in da ostaja glavna prioriteta vrnitev inflacije proti 2-odstotnemu cilju. Projekcije članov Feda nakazujejo tudi možnost še enega dviga obrestnih mer letos.
Sporočilo je zato precej jasno: obdobje hitrega zniževanja obrestnih mer se je za zdaj umaknilo scenariju »višje obrestne mere dlje časa«.
To pa pomeni dražje financiranje za podjetja, gospodinjstva in države.
Podoben problem ima tudi Evropa
ECB je 10. septembra prav tako zvišala vse tri ključne obrestne mere za 25 bazičnih točk. Depozitna obrestna mera je tako ponovno pri 2,50 %. ECB kot enega ključnih razlogov izpostavlja višje inflacijske pritiske, povezane predvsem z energijo in razmerami na Bližnjem vzhodu.
In prav energija je trenutno eden najpomembnejših členov celotne zgodbe.
Višja cena energije namreč ne pomeni samo dražjega goriva.
Energija → višji proizvodni stroški → višje cene → inflacija → višje obrestne mere → dražje financiranje.
Pritisk se tako postopoma prenaša skozi celotno gospodarstvo.
Vodstva naftnih družb opozarjajo na vse večje težave
Ameriški naftni direktorji že nekaj časa opozarjajo, da se večmesečne motnje v dobavi energije vse bolj spreminjajo v dejanski problem fizične ponudbe.
Dolgotrajne težave pri transportu skozi Hormuško ožino in dodatne motnje na Bližnjem vzhodu zmanjšujejo varnostne zaloge in povečujejo pritisk na ponudbo nafte.
A kje se nahaja dodatni problem?
Če visoke cene energije vztrajajo dalj časa, se višji stroški postopoma prenesejo na transport, proizvodnjo, kmetijstvo in nenazadnje tudi na hrano.
In prav tukaj se lahko začne naslednji inflacijski val.
Prvi znaki se kažejo tudi v Sloveniji
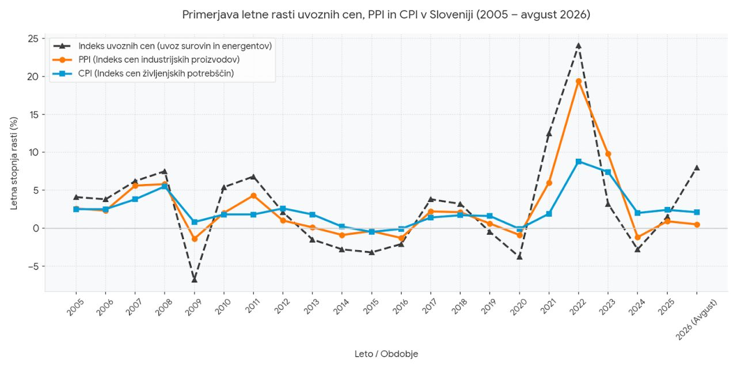
Slovenija je kot majhno in močno uvozno odvisno gospodarstvo še posebej občutljiva na rast cen energije in uvoženih surovin. Avgustovski podatki kažejo, da so se uvozne cene surovin in energentov že precej povečale, medtem ko so proizvajalske in potrošniške cene za zdaj rasle precej počasneje, a v preteklih ciklih se je pritisk pogosto prenašal z zamikom.
- Najprej se podražijo surovine in energija.
- Nato se višji stroški prenesejo na proizvajalce.
- Šele v naslednji fazi jih trgovci in ponudniki storitev postopoma prenesejo na končnega potrošnika.
To seveda ne pomeni, da lahko že danes natančno napovemo prihodnjo stopnjo inflacije. Kaže pa, da se tveganje ponovne rasti cen proti koncu leta in predvsem v letu 2027 povečuje.
Toda višja inflacija ni edini problem
Višje obrestne mere pomenijo tudi višje stroške financiranja držav. to pa prihaja v času, ko so javni dolgovi že zelo visoki.
Centralne banke se hkrati postopoma umikajo iz velikih portfeljev državnih obveznic, ki so jih ustvarile v obdobju kvantitativnega sproščanja.
ECB denimo ne reinvestira več zapadlih glavnic iz programov APP in PEPP, zato se njen obvezniški portfelj postopoma zmanjšuje. To odpira vprašanje, ki ga sam spremljam vedno bolj pozorno:
Kdo bo kupoval vedno več državnega dolga in po kakšni ceni?
Če bodo vlagatelji zahtevali višje donosnosti, bodo morale države za novo zadolževanje plačevati več.
Višje donosnosti državnih obveznic pa hkrati pomenijo tudi večjo konkurenco delnicam, posebej tam, kjer so vrednotenja še vedno visoka.
Medtem Azija še naprej kupuje zlato
Medtem ko Zahod ponovno razpravlja o inflaciji, obrestnih merah in javnem dolgu, se na Vzhodu nadaljuje precej drugačna zgodba.
Kitajska centralna banka je avgusta povečala svoje zlate rezerve za približno 20,2 tone, kar je največji mesečni nakup po oktobru 2023.
To je bil že 22. zaporedni mesec nakupov zlata.
Skupne kitajske uradne zlate rezerve so dosegle približno 2.387 ton.
Toda ne kupuje samo centralna banka.
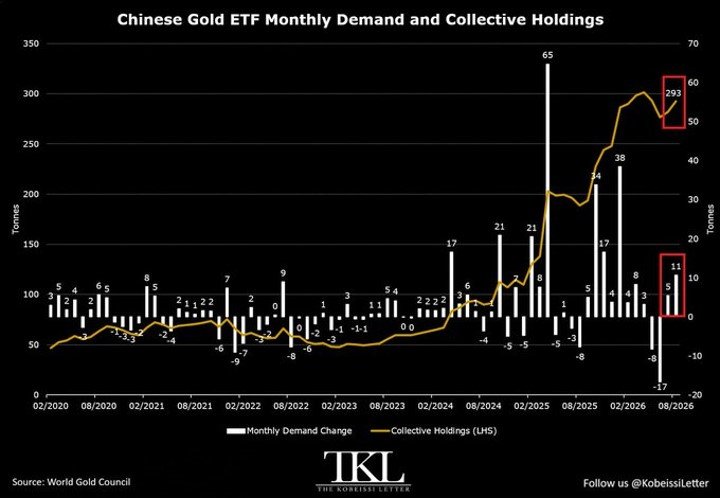
Tudi kitajski zlati ETF-i so avgusta nadaljevali rast imetij, prilivi pa so se nadaljevali tudi v prvih dneh septembra.
To se mi zdi eden pomembnejših signalov.
Ne zato, ker bi pomenil, da mora cena zlata naslednji mesec nujno rasti.
Ampak zato, ker kaže na dolgoročnejšo spremembo v strukturi povpraševanja po zlatu.
Tudi Indija povečuje pomen fizične podlage zlata
Zanimiva zgodba prihaja tudi iz Indije.
Tam potekajo razprave o strožji regulaciji tako imenovanega digitalnega zlata. Med predlogi je tudi zahteva, da bi morali biti takšni produkti dejansko podprti s fizičnim zlatom. Če bodo spremembe sprejete, bi to še dodatno poudarilo vprašanje, kaj dejansko stoji za posameznimi finančnimi produkti, povezanimi z zlatom.
V obdobju večje negotovosti postaja fizična podlaga očitno pomembnejša tema.
#Gold pic.twitter.com/VfrzZMMM4c
— 🤠Weimar Treasury Salesman🤠 (@BankerWeimar) September 18, 2026
Finančni trgi ponovno vstopajo v obdobje, kjer bo pomembno spremljati širšo sliko. Energija, inflacija, obrestne mere, dolg in zlato so vse bolj povezani in prav te povezave bodo po mojem mnenju pomembno oblikovale dogajanje v prihodnjih mesecih.
V okviru HF Premium posamezne teme obravnavam podrobneje predvsem z vidika njihovega možnega vpliva na naložbe in celotno strukturo premoženja.
Pomembno obvestilo
Vse informacije, komentarji, analize, grafi in prikazi v tej vsebini predstavljajo osebna mnenja avtorja oziroma splošne informativne vsebine. Niso prilagojeni posameznemu uporabniku, njegovim ciljem, finančnemu položaju ali naložbenemu profilu. Vsebina ne predstavlja investicijskega svetovanja, osebnega investicijskega priporočila, upravljanja premoženja ali poziva k nakupu oziroma prodaji finančnih instrumentov v smislu ZTFI-1, MiFID II ali druge veljavne zakonodaje. Naložbe vključujejo tveganje izgube kapitala. Pretekla uspešnost ne zagotavlja prihodnjih rezultatov. Vsak uporabnik sprejema svoje odločitve samostojno in na lastno odgovornost.
Želite več podobnih vsebin?
Spremljajte aktualne novice, analize, komentarje in finančne vpoglede s področja gospodarstva, finančnih trgov, plemenitih kovin in zaščite premoženja.