
Moj komentar
Znaki pod površjem: kaj se dogaja v ozadju finančnih trgov
Na prvi pogled finančni trgi še vedno delujejo razmeroma mirno, toda v ozadju spremljam več signalov, ki jih po mojem mnenju ni smiselno ignorirati: rekordne dolgove, visoke donosnosti obveznic, velik finančni vzvod, pritiske na likvidnost, težave v posameznih delih nepremičninskega trga in možnost ponovnega inflacijskega vala.
Noben od teh dejavnikov sam po sebi ne pomeni, da prihaja nova finančna kriza. Ko pa se začnejo pojavljati hkrati, je smiselno pogledati širšo sliko.
Prav to je tudi del mojega dela pri Herman Finance – spremljati dogajanje, povezovati na prvi pogled nepovezane informacije in razmišljati, kaj lahko pomenijo za gospodarstvo, finančne trge in predvsem za strukturo premoženja. Omenjeno je posebej pomembno pri izbiri naložb in spremljanju lastnih in podjetniških financ, kjer sem vam lahko v dolgoročno svetovalno podporo.
Spodaj vam posredujem nekaj signalov, ki jih trenutno spremljam najpozorneje.
Dolg je vse večji, denar pa dražji
Globalni javni dolg se približuje oziroma presega raven 100 % svetovnega BDP, medtem ko so donosnosti državnih obveznic na ravneh, ki jih nismo videli že več kot dve desetletji a samo visok dolg še ne pomeni težav.
Problem postane, ko je treba vedno več tega dolga refinancirati po bistveno višjih obrestnih merah.
Države, podjetja in gospodinjstva so se dolga leta prilagajali okolju izjemno poceni denarja. Danes je denar dražji, posledice te spremembe pa se skozi finančni sistem prenašajo postopoma.
Višje obresti → dražje refinanciranje → manj prostega denarnega toka → večji pritisk na dolžnike in vrednotenja finančnih sredstev.
Prav zato je trg državnih obveznic trenutno eden izmed trgov, ki jih spremljam najpozorneje.
40.000 milijard dolarjev izpostavljenosti hedge skladov
Mednarodni denarni sklad (IMF) je opozoril še na področje, o katerem se zunaj finančnih trgov govori precej manj.
Hedge skladi imajo približno 13.000 milijard dolarjev bruto sredstev, njihove skupne nominalne izpostavljenosti pa dosegajo okoli 40.000 milijard dolarjev. Njihova prisotnost je pomembna tudi na trgu ameriških državnih obveznic.
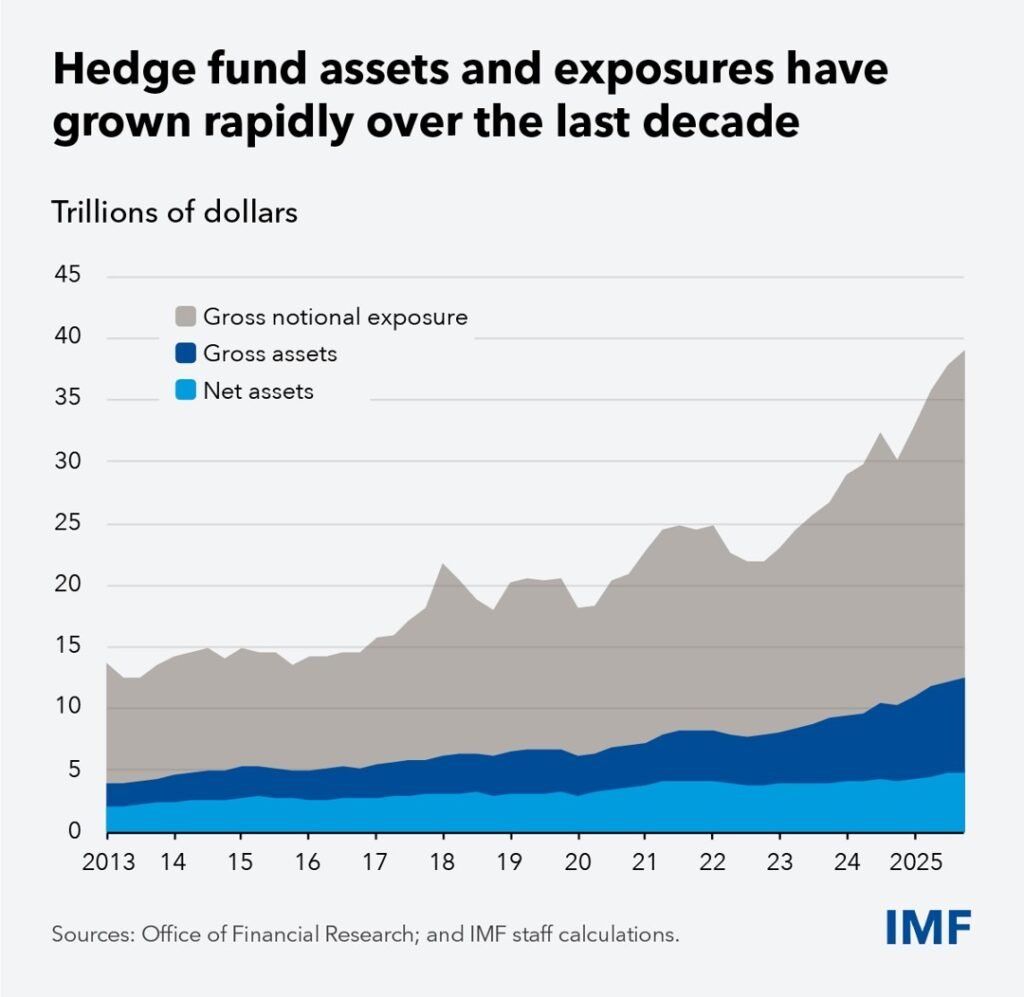
V normalnih razmerah to samo po sebi ni problem, saj hedge skladi prispevajo k likvidnosti in učinkovitejšemu delovanju trgov.
Toda finančni vzvod ima dve strani. Če pride do večjega in hitrega premika cen, lahko nastane veriga:
padec cen → margin “klici” → prisilna prodaja → manj likvidnosti → dodatni pritisk na cene.
Zato pri morebitnem prihodnjem finančnem stresu vprašanje morda ne bo samo, kaj začne padati, ampak tudi kdo bo moral prodajati in kako hitro.
In tukaj postane likvidnost izjemno pomembna.
Pritisk se že kaže na posameznih področjih
En podatek nikoli ni dovolj za napovedovanje krize. Bolj zanimivo postane, ko se znaki pritiska začnejo pojavljati na več področjih hkrati.
V ZDA visoke hipotekarne obrestne mere povečujejo pritisk na gospodinjstva, posebej izrazite težave pa ostajajo pri poslovnih nepremičninah. V virih, ki jih spremljam, izstopajo tudi visoke stopnje zamud pri posojilih za pisarniške nepremičnine.
To še zdaleč ne pomeni ponovitve leta 2008, pokaže pa, kaj se začne dogajati, ko visoke obrestne mere trajajo dovolj dolgo.
- Najprej je dražje novo financiranje.
- Nato pride čas refinanciranja obstoječega dolga.
- Šele kasneje začnejo posledice postajati vidne v bilancah podjetij, gospodinjstev, bank in širši gospodarski statistiki.
Kaj če inflacija še ni končana?
Tu se zgodba lahko dodatno zaplete.
Visoko zadolžen finančni sistem bi potreboval nižje obrestne mere. Toda energija, veliki fiskalni primanjkljaji, investicijski cikel v AI infrastrukturo in ponovno povečanje denarne mase lahko ohranjajo inflacijske pritiske.
Tudi zgodovina kaže, da se inflacijska obdobja ne razvijajo vedno linearno. V sedemdesetih letih je inflacija po prvem velikem dvigu sprva popustila, nato pa se ponovno vrnila. Današnje okolje seveda ni enako, vendar je to dober opomnik, da prvi padec inflacije še ne pomeni nujno konca celotnega cikla.
Inflation: Today vs 1970s People assume inflation just spikes up, but it comes in waves. With every downward correction, people think the pain is over, just to be smacked in the face by the next inflationary surge. Those who knew what’s coming made life-changing money, while those who failed to do so lost fortunes.
— Lukas Ekwueme (@ekwufinance) October 2, 2026
In tu dobimo kombinacijo, ki jo trenutno spremljam zelo pozorno:
energija in fiskalna poraba → inflacijski pritisk → višje donosnosti → dražje financiranje dolga → manj likvidnosti → pritisk na finančna sredstva
Če se temu pridruži še večji tržni šok, lahko visoka finančna vzvodnost začne celoten proces dodatno pospeševati.
Zakaj zlato ostaja tako zanimivo?
V tem širšem kontekstu se mi zdi posebej zanimivo dogajanje na trgu zlata.
Centralne banke z nakupi nadaljujejo v velikem obsegu, močno povpraševanje pa ostaja tudi v času visokih donosnosti obveznic. Posebej izstopa Azija, kjer Kitajska nadaljuje povečevanje uradnih zlatih rezerv, hkrati pa ostaja zelo močan tudi interes za fizično zlato.
Pomembno je tudi, da zlato danes ni več samo zgodba o inflaciji ali pričakovanjih nižjih obrestnih mer. Vse bolj postaja tudi zgodba o diverzifikaciji rezerv, zmanjševanju odvisnosti od državnih obveznic in valut ter iskanju sredstva brez kreditnega tveganja nasprotne strani.
Zato je del zgodbe lahko tudi vprašanje:
Kaj želijo vlagatelji in centralne banke imeti v lasti, če postajajo dolgovi, valute in delovanje finančnega sistema vse pomembnejša tema?
Zanimivo je predvsem to, da se zlato krepi prav v okolju, ki bi mu moralo biti na prvi pogled manj naklonjeno. To je zame signal, da se v ozadju spreminja način razmišljanja o varnosti, rezervah in dolgoročni zaščiti premoženja.
Moj pogled
Sam vidim vse več možnosti, da se bodo razmere na finančnih trgih v prihodnjem obdobju zaostrile.
Ne nujno zato, ker bi obstajal en sam sprožilec, temveč zato, ker se hkrati povečuje število dejavnikov, ki lahko finančni sistem naredijo bolj občutljiv na nepričakovan šok.
Ko se hkrati pojavljajo rekordni dolgovi, visoki stroški financiranja, velik finančni vzvod, težave v posameznih kreditnih segmentih, možnost ponovnega inflacijskega pritiska in povečano povpraševanje po realnih sredstvih, se mi zdi smiselno spremljati širšo sliko in predvsem razmišljati o lastni pripravljenosti.
- Koliko likvidnosti imamo?
- Koliko dolga?
- Kako razpršeno je naše premoženje?
Zato pri Herman Finance takšna dogajanja spremljam sproti – ne zato, da bi napovedoval vsak naslednji premik trgov, ampak da poskušam razumeti, kje se tveganja povečujejo, kako so med seboj povezana in kako se lahko na to z naložbami in miselnostjo ustrezno pripravimo.
Del podrobnejših analiz, grafov in komentarjev objavljam tudi v okviru HF Premium.
Če želite pogledati, kako je na različne možne scenarije pripravljena struktura vašega premoženja, pa sem vam na voljo tudi za individualni pogovor.
Pomembno obvestilo
Vse informacije, komentarji, analize, grafi in prikazi v tej vsebini predstavljajo osebna mnenja avtorja oziroma splošne informativne vsebine. Niso prilagojeni posameznemu uporabniku, njegovim ciljem, finančnemu položaju ali naložbenemu profilu. Vsebina ne predstavlja investicijskega svetovanja, osebnega investicijskega priporočila, upravljanja premoženja ali poziva k nakupu oziroma prodaji finančnih instrumentov v smislu ZTFI-1, MiFID II ali druge veljavne zakonodaje. Naložbe vključujejo tveganje izgube kapitala. Pretekla uspešnost ne zagotavlja prihodnjih rezultatov. Vsak uporabnik sprejema svoje odločitve samostojno in na lastno odgovornost.
Želite več podobnih vsebin?
Spremljajte aktualne novice, analize, komentarje in finančne vpoglede s področja gospodarstva, finančnih trgov, plemenitih kovin in zaščite premoženja.